
Faktorings vai overdrafts: ko izvēlēties naudas plūsmas robam
Ja naudas plūsmas robs rodas tāpēc, ka klienti maksā ar 30-90 dienu atlikšanu, faktorings parasti ir piemērotāks: tas pārvērš izrakstītos rēķinus naudā uzreiz. Ja robs ir neregulārs un rodas dažādu iemeslu dēļ (sezonalitāte, negaidīts izdevums, nevienmērīgi ieņēmumi), elastīgāks risinājums ir overdrafts vai kredītlīnija.
Abi instrumenti risina apgrozāmo līdzekļu trūkumu, bet strādā atšķirīgi, maksā atšķirīgi un banka tos izvērtē pēc citiem kritērijiem. Šajā rakstā salīdzinām, kad kurš ir izdevīgāks.
Kas ir faktorings?
Faktoringā uzņēmums nodod bankai vai faktoringa kompānijai prasījuma tiesības pret savu pircēju. Pēc preču piegādes vai pakalpojuma sniegšanas uzņēmums saņem lielāko daļu rēķina summas uzreiz, nevis pēc maksājuma termiņa. Latvijas bankas ir piedāvājušas finansējumu līdz 90% no rēķina summas, pamatojoties uz dokumentiem, kas apliecina piegādi.
Faktoringam ir divi galvenie veidi:
- Regresa faktorings: ja pircējs nesamaksā, risku nes pats uzņēmums, un tam jāatmaksā saņemtā nauda.
- Bezregresa faktorings: pircēja nemaksāšanas risku uzņemas finansētājs, bet tas parasti ir dārgāks un pieejams tikai par uzticamiem pircējiem.
Kas ir overdrafts?
Overdrafts ir kredītlimits norēķinu kontā: uzņēmums var aizņemties līdz noteiktai summai, kad konta atlikums ir nulle, un procentus maksā tikai par izmantoto daļu. Limits parasti tiek noteikts uz gadu un pēc tam pārskatīts. Banka to vērtē pēc uzņēmuma kopējās finanšu veselības un konta apgrozījuma, nevis pēc konkrētiem rēķiniem.
| Kritērijs | Faktorings | Overdrafts |
|---|---|---|
| Kam paredzēts | Rēķinu apmaksas atlikšanas finansēšanai | Īslaicīgiem, neregulāriem naudas trūkumiem |
| Apjoms aug kopā ar pārdošanu | Jā, jo balstās uz izrakstītajiem rēķiniem | Nē, limits ir fiksēts līdz pārskatīšanai |
| Ko banka vērtē | Arī pircēju maksātspēju | Galvenokārt Tava uzņēmuma rādītājus |
| Debitoru pārvaldība | Bieži iekļauta (maksājumu kontrole, atgādinājumi) | Nav |
| Nodrošinājums | Galvenokārt paši prasījumi | Bieži nepieciešama ķīla vai galvojums |
| Izmaksas | Procenti un komisija par apkalpošanu | Procenti par izmantoto summu un limita komisija |
Kad izvēlēties faktoringu?
Ilgi apmaksas termiņi
Lieli klienti vai tirdzniecības tīkli maksā pēc 30-90 dienām, bet Tev jāmaksā piegādātājiem un algas tagad.
Strauja izaugsme
Pārdošana aug ātrāk nekā nauda kontā. Faktoringa apjoms aug kopā ar rēķiniem.
Uzticami pircēji
Ja Tavi klienti ir stabili uzņēmumi, finansētājs var piedāvāt labākus nosacījumus nekā Tavam uzņēmumam vienam pašam.
Eksports
Ārvalstu pircēju risku var daļēji nodot finansētājam ar bezregresa faktoringu.
Kad izvēlēties overdraftu?
Overdrafts ir piemērotāks, ja naudas trūkums ir neregulārs un īslaicīgs: piemēram, sezonāls bizness, kura izmaksas rodas pirms sezonas, vai uzņēmums, kas strādā ar daudziem maziem klientiem, kur faktorings nav praktisks. Tas ir arī vienkāršāks administrēšanā, jo nav jāiesniedz katrs rēķins. Taču overdrafts nav paredzēts ilgtermiņa investīcijām. Ja limits tiek izmantots pastāvīgi pilnā apmērā, tas ir signāls, ka uzņēmumam vajadzīgs cits finansējuma veids.
No prakses: bieži uzņēmumam vispiemērotākā ir kombinācija: faktorings lielajiem klientiem ar ilgiem termiņiem un neliels overdrafts negaidītiem izdevumiem. Biznesa Kods analizē naudas plūsmu un piedāvā struktūru, kas sedz robu par zemākām kopējām izmaksām.
Kā izvēlēties un pieteikties soli pa solim
Izanalizē, kur rodas robs
Salīdzini, kad nauda ienāk un kad aiziet. Debitoru apgrozījuma dienas un sezonalitāte parāda, kurš instruments der.
Aprēķini kopējās izmaksas
Salīdzini procentus, komisijas un administrēšanas laiku, nevis tikai likmi.
Sagatavo dokumentus
Finanšu pārskati, debitoru saraksts, līgumi ar pircējiem (faktoringam) vai konta apgrozījums (overdraftam).
Salīdzini vairākus piedāvājumus
Bankas un faktoringa kompānijas nosacījumi var būtiski atšķirties. Sarunās ir iespējams uzlabot cenu un limitu.
Ja dari pats
- Pats analizē naudas plūsmu un debitoru datus
- Pats salīdzini piedāvājumus no vairākām bankām
- Pats vienojies par likmēm, komisijām un limitiem
Bez pieredzes viegli izvēlēties produktu, kas izskatās lēts, bet kopumā maksā vairāk.
Ar Biznesa Kods
- Biznesa Kods analizē naudas plūsmu un nosaka, kur un kāpēc rodas robs
- Biznesa Kods piedāvā piemērotāko instrumentu vai to kombināciju
- Biznesa Kods sagatavo dokumentus un pārstāv Tevi sarunās ar finansētājiem
Tu saņem risinājumu, kas atbilst Tava biznesa ritmam, un vari koncentrēties uz klientiem.
Ātrā pārbaude
Kurš instruments Tev der?
- Klienti maksā ar atlikšanu 30+ dienas: apsver faktoringu.
- Robs rodas neregulāri vai sezonāli: apsver overdraftu.
- Overdrafts pastāvīgi izmantots pilnībā: vajadzīgs ilgtermiņa risinājums.
- Pircēju maksātspēja ir neskaidra: apsver bezregresa faktoringu vai kredītapdrošināšanu.
Biežāk uzdotie jautājumi
Vai pircējs uzzinās, ka izmantoju faktoringu?
Atkarīgs no veida. Atklātajā faktoringā pircējs tiek informēts un maksā finansētājam, slēgtajā pircējs par darījumu netiek informēts.
Vai faktorings ir dārgāks par overdraftu?
Ne vienmēr. Faktoringa cenā bieži ir iekļauta debitoru pārvaldība un risks, tāpēc jāsalīdzina kopējās izmaksas, nevis tikai procentu likme.
Vai jaunam uzņēmumam piešķirs overdraftu?
Grūtāk, jo bankai trūkst darbības vēstures. Faktorings var būt pieejamāks, ja jaunajam uzņēmumam ir uzticami pircēji.
Vai var saņemt atbalstu procentu izmaksām?
Lauksaimniecības nozares uzņēmumiem LAD kredītprocentu dzēšanas atbalsts ir attiecināts arī uz faktoringu un apgrozāmo līdzekļu kredītiem, ja izpildīti programmas nosacījumi.
Ko atcerēties
Faktorings finansē konkrētus rēķinus un aug kopā ar pārdošanu, tāpēc tas der uzņēmumiem ar ilgiem apmaksas termiņiem. Overdrafts ir elastīga rezerve neregulāriem trūkumiem, bet nav paredzēts pastāvīgai finansēšanai. Bieži labākais risinājums ir abu kombinācija, izvēlēta pēc reāliem naudas plūsmas datiem.
Kā Biznesa Kods var palīdzēt
Biznesa Kods komanda analizē Tava uzņēmuma naudas plūsmu, nosaka apgrozāmo līdzekļu vajadzību un piedāvā finansējuma struktūru, kas to sedz par saprātīgām izmaksām. Mēs sagatavojam dokumentus, salīdzinām bankas un nebanku piedāvājumus un pārstāvam Tevi sarunās, lai nosacījumi būtu izdevīgi. Vairāk par naudas plūsmas pamatiem lasi rakstā Kas ir naudas plūsma un kāpēc tā ir svarīga uzņēmumam, vai uzzini par mūsu banku un nebanku finansējuma pakalpojumu.
Avoti
- Rietumu Banka - Factoring from Rietumu (2015), skatīts 08.10.2026
- LV portāls - LAD sāk izmaksāt atbalstu kredītprocentu dzēšanai (2026), skatīts 08.10.2026
Tava uzņēmuma izaugsme sākas ar pirmo sarunu!
Piesakieties konsultācijai, mēs izvērtēsim Tava uzņēmuma izdevīgāko finansējuma iespējas modeļus!
Populārākie raksti
Lasi to, ko citi uzņēmēji atzīst par visnoderīgāko
 Biznesa Kods pakalpojumi
Kā notiek sadarbība ar Biznesa Kods: no pirmās sarunas līdz naudai
Kā notiek sadarbība ar Biznesa Kods soli pa solim: bezmaksas izvērtējums, līgums, dokumenti, pārstāvība un termiņi.
 Biznesa Kods pakalpojumi
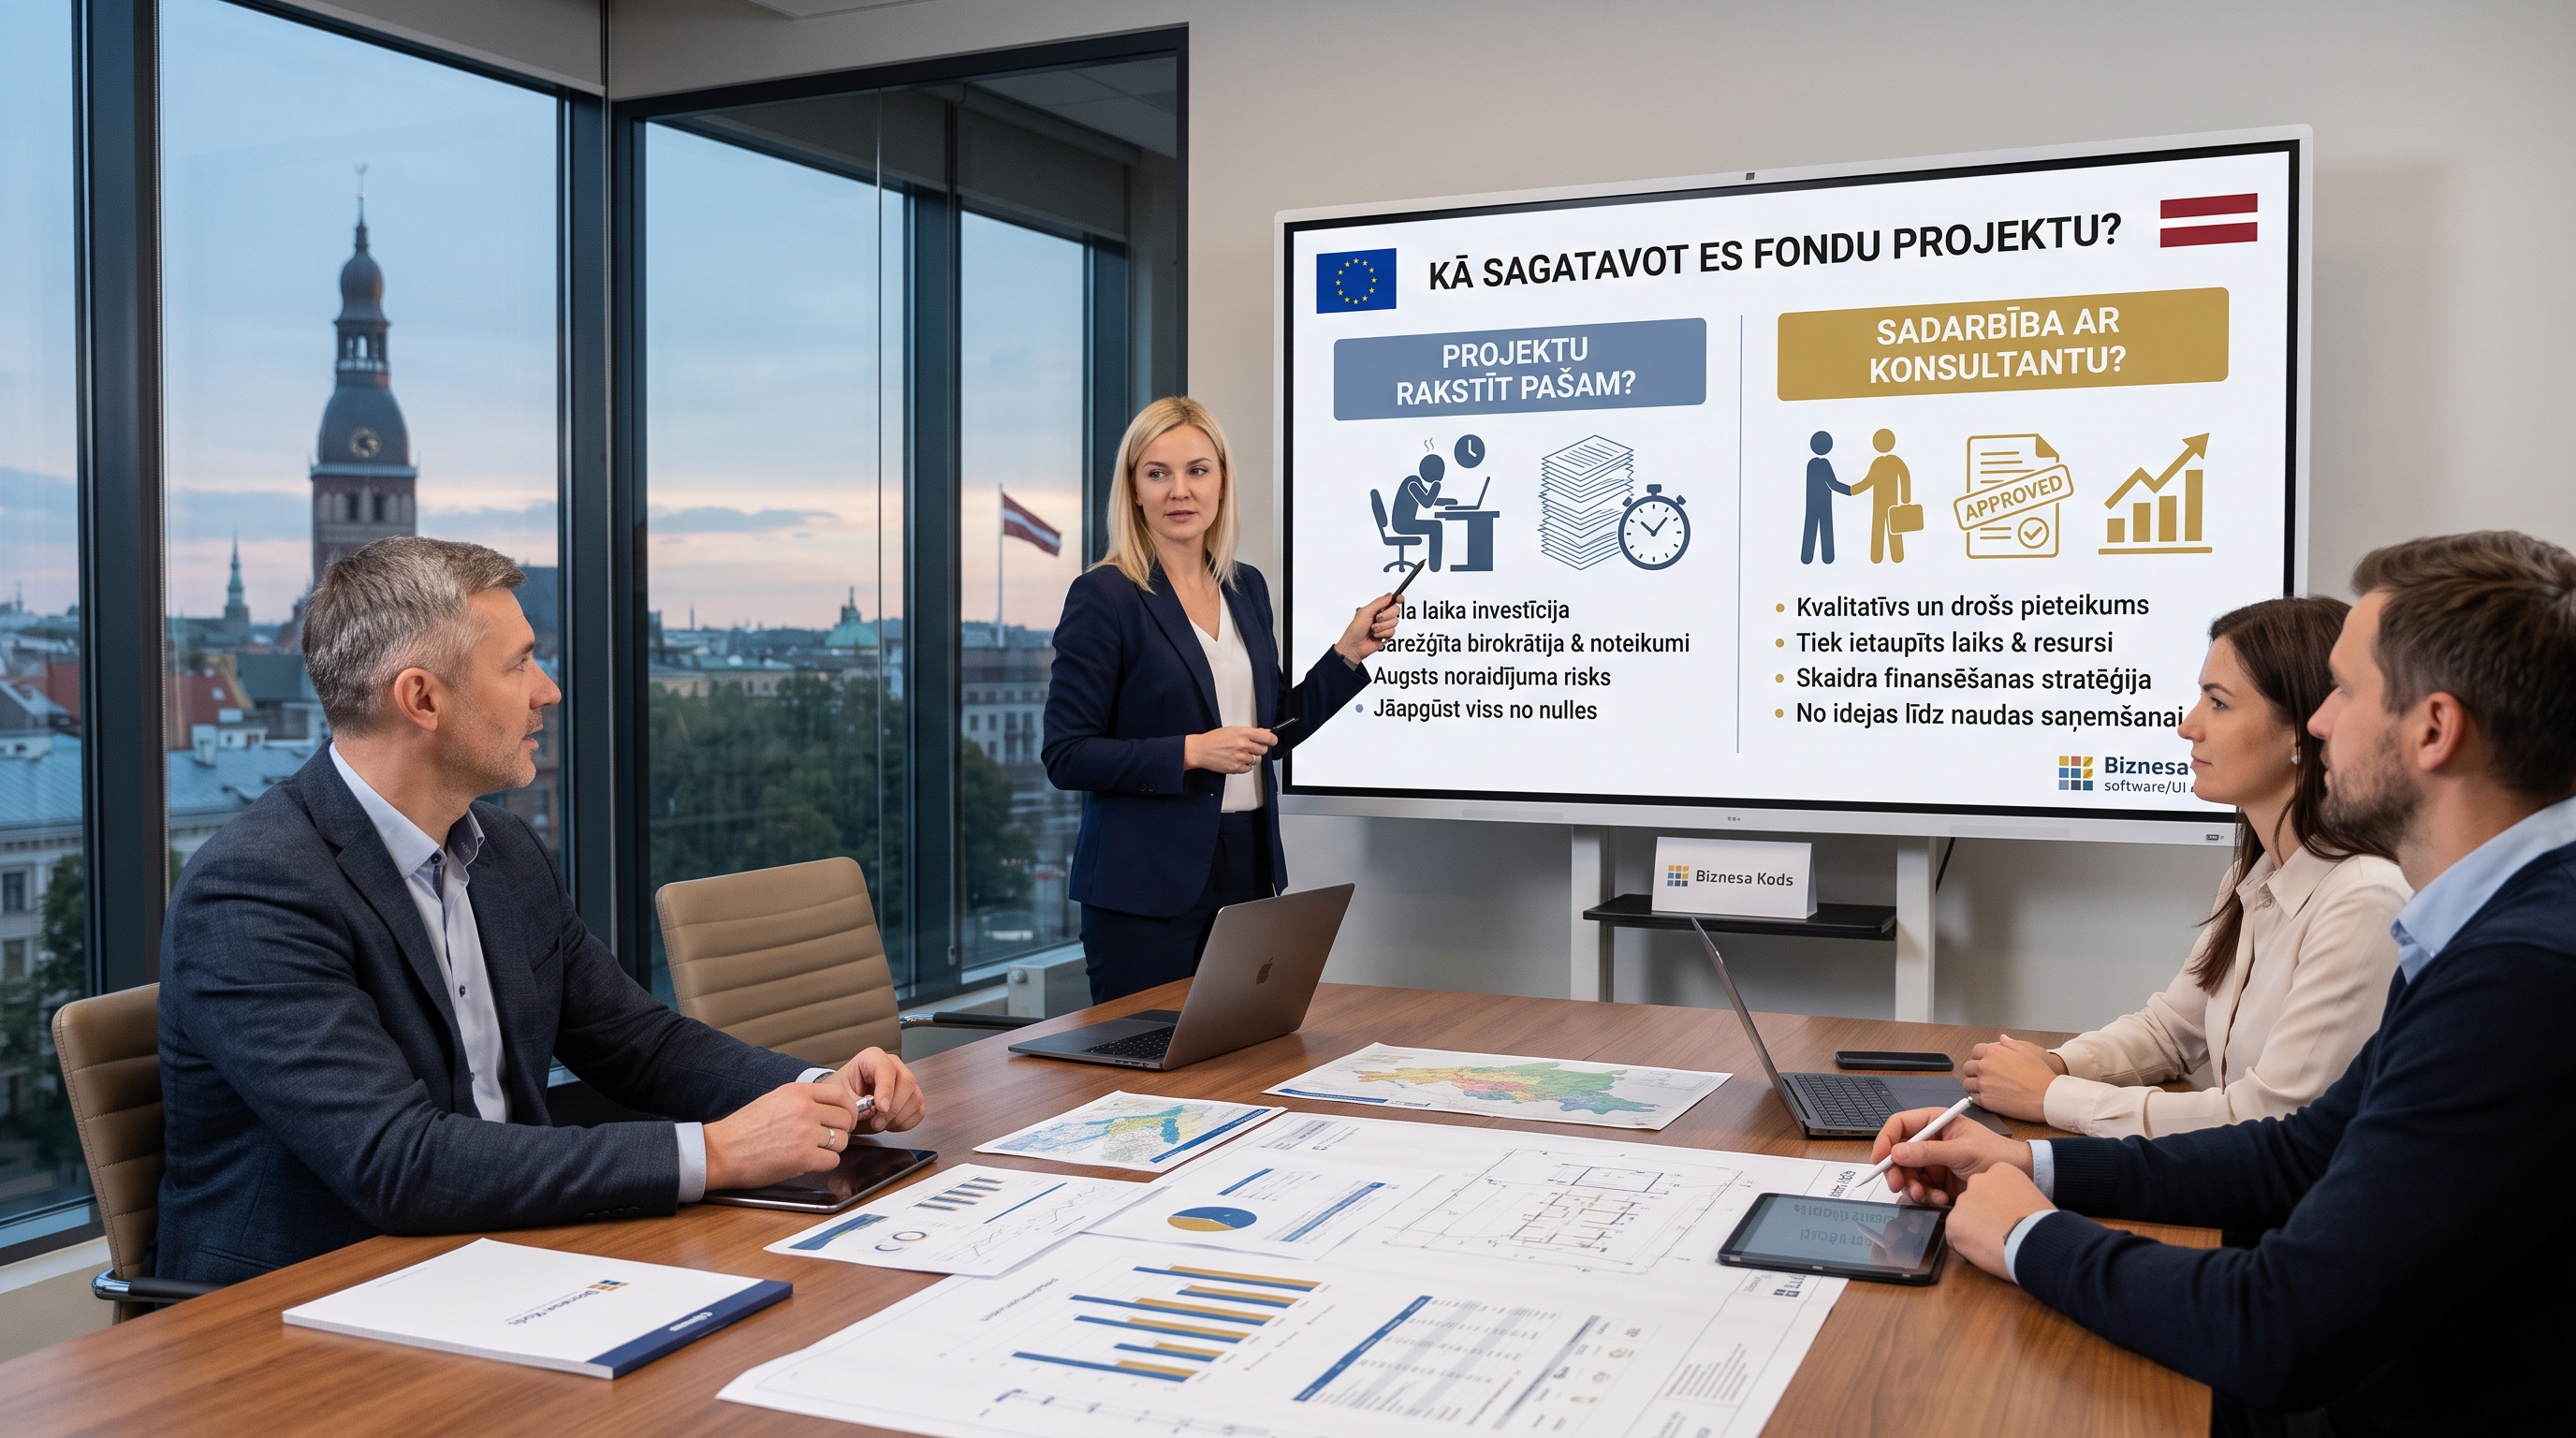
ES fondu projektu rakstīt pašam vai uzticēt konsultantam
Godīgs salīdzinājums: kad ES fondu projektu var rakstīt pats, kad izdevīgāk konsultants un kā izvēlēties pareizo konsultantu.
Biznesa koučings un līderība
Kā vadīt komandu pārmaiņu laikā un pārvarēt pretestību
Kāpēc darbinieki pretojas pārmaiņām un kā to pārvarēt. Kotera 8 soļu modelis maziem un vidējiem uzņēmumiem un praktiski…
Mūsu speciālisti palīdzēs Tava uzņēmuma attīstībā!
ES fondi un programmas
Atbalsts ES fondu, valsts atbalsta programmu un starptautisko investīciju piesaistei uzņēmējdarbības attīstības projektiem.
- ES tiešās programmas
- Valsts atbalsts
- Projektu sagatavošana
Banku finansējums un M&A
Individuālu risinājumu izstrāde banku finansējuma piesaistei, investoru uzrunāšanai un uzņēmumu pirkšanas vai pārdošanas darījumiem.
- Aizdevumu piesaiste
- M&A stratēģija
- Investoru uzrunāšana
Privātais kapitāls un Mezzanine
Finansējuma piesaiste no privātajiem investoriem un mezanīna fondiem straujai biznesa paplašināšanai.
- Privātais kapitāls
- Mezanīna finansējums
- Investīciju strukturēšana
Biznesa koučings
Stratēģiskais un psiholoģiskais atbalsts vadītājiem mērķu sasniegšanai, komandas pārmaiņu pretestības pārvarēšanai un līderībai.
- Stratēģiskā skaidrība
- Pārmaiņu vadība
- Līderu attīstība
Grāmatvedības pakalpojumi
Pilna cikla grāmatvedības uzturēšana, pirmdokumentu apstrāde, algu aprēķini un atskaites VID ar proaktīvu nodokļu plānošanu.
- Grāmatvedības sakārtošana
- Finanšu vadība
Juridiskie pakalpojumi
Profesionāls juridiskais atbalsts komerctiesībās, darījumu risku vadība, līgumu izstrāde un M&A darījumu nodrošināšana.
- Komerctiesības
- Līgumu izstrāde
- M&A darījumi