
Kādi finanšu rādītāji bankai un Altum ir svarīgākie
Banka un Altum, izvērtējot uzņēmumu, galvenokārt skatās četrus rādītājus: pašu kapitāla īpatsvaru, saistību attiecību pret EBITDA, parāda apkalpošanas seguma koeficientu (DSCR) un naudas plūsmas rezervi. Altum publicētie sliekšņi ir pašu kapitāls vismaz 10%, neto saistības pret EBITDA ne vairāk kā 5 un DSCR vismaz 1,2. Bankas parasti sagaida vairāk, piemēram, pašu kapitālu ap 25%.
Ja zini šos rādītājus pirms pieteikuma, vari paredzēt finansētāja lēmumu un laikus uzlabot vājās vietas. Šajā rakstā skaidrojam katru rādītāju vienkāršā valodā.
Četri rādītāji, ko finansētājs aprēķinās
Pašu kapitāla īpatsvars
Cik liela daļa no uzņēmuma aktīviem pieder īpašniekiem, nevis kreditoriem. Aprēķins: pašu kapitāls / bilances kopsumma. Altum prasa koriģēto pašu kapitāla īpatsvaru vismaz 10%. Finanšu nozares asociācija norādījusi, ka bankas sagaida ap 25-30%.
Neto saistības pret EBITDA
Cik gadu laikā uzņēmums teorētiski spētu atmaksāt visus parādus no darbības peļņas. EBITDA ir peļņa pirms procentiem, nodokļiem un nolietojuma. Altum robeža plānotajiem rādītājiem ir 5 (jaunuzņēmumiem atvieglota). Bankas robežu nosaka atkarībā no nozares.
Parāda apkalpošanas seguma koeficients (DSCR)
Cik reizes brīvā naudas plūsma pārsniedz gada kredītmaksājumus. DSCR 1,2 nozīmē, ka uz katru eiro maksājumā uzņēmums nopelna 1,20 eiro. Altum prasa vismaz 1,2, bet atsevišķiem nekustamā īpašuma projektiem 1,4.
Naudas plūsmas rezerve
Bankas sagaida, ka pēc kredīta maksājumiem paliek 10-20% rezerve. Tas pasargā no sezonāliem kritumiem vai negaidītiem izdevumiem.
| Rādītājs | Altum minimums | Banku orientieris |
|---|---|---|
| Pašu kapitāla īpatsvars | vismaz 10% | ap 25-30% |
| Neto saistības / EBITDA | ne vairāk kā 5 | atkarībā no nozares |
| DSCR | vismaz 1,2 | ar 10-20% rezervi naudas plūsmā |
Ko vēl finansētājs skatās?
Saistību disciplīna
Nodokļu parādi un kavējumi Kredītu reģistrā var izšķirt lēmumu pirms rādītāju izvērtēšanas.
Datu svaigums
Altum prasa operatīvo bilanci un peļņas vai zaudējumu aprēķinu, kas nav vecāki par 3 mēnešiem.
Tendence
Pieaugoši rādītāji pārliecina vairāk nekā viena gada labs rezultāts.
Prognozes ticamība
Nākotnes rādītājiem jābalstās uz pamatotiem pieņēmumiem, nevis cerībām.
No prakses: rādītāji bieži izskatās sliktāk, nekā uzņēmums patiesībā ir, jo bilancē ir neatgūstami debitori, aizdevumi īpašniekiem vai neprecīzi novērtēti aktīvi. Biznesa Kods kopā ar uzņēmuma grāmatvedi palīdz šos jautājumus sakārtot pirms pieteikuma, lai finansētājs redzētu reālo ainu.
Kā uzlabot rādītājus pirms pieteikuma
- Pašu kapitāls: atstāj peļņu uzņēmumā, nevis izmaksā dividendēs, vai pārvērt īpašnieka aizdevumu pamatkapitālā.
- EBITDA: pārskati izmaksas un atsevišķi parādi vienreizējus izdevumus, lai tie neizkropļotu ainu.
- DSCR: garāks aizdevuma termiņš vai labvēlības periods samazina gada maksājumus un uzlabo koeficientu.
- Datu kvalitāte: sakārto grāmatvedību, lai operatīvie pārskati būtu precīzi un savlaicīgi.
Kā sagatavot rādītājus finansētājam
Iegūsti aktuālos datus
Operatīvā bilance, peļņas vai zaudējumu aprēķins un saistību saraksts.
Aprēķini rādītājus esošajai situācijai
Pašu kapitāls, saistības pret EBITDA un DSCR šodien.
Aprēķini tos pēc plānotā aizdevuma
Finansētājs vērtē arī to, kā rādītāji izskatīsies ar jauno parādu.
Sagatavo skaidrojumus
Ja kāds rādītājs ir vājš, pamato, kāpēc, un parādi, kā tas uzlabosies.
Ja dari pats
- Pats meklē katra finansētāja precīzās definīcijas
- Pats koriģē bilanci un aprēķini rādītājus
- Pats modelē rādītājus ar jauno aizdevumu
Kļūda aprēķinā var nozīmēt atteikumu par projektu, kas patiesībā atbilst prasībām.
Ar Biznesa Kods
- Biznesa Kods aprēķina rādītājus pēc konkrētā finansētāja metodikas
- Biznesa Kods modelē, kā tos ietekmē summa, termiņš un labvēlības periods
- Biznesa Kods sagatavo skaidrojumus un prognozes finansētājam
- Ja vajag sakārtot uzskaiti, Biznesa Kods piesaista grāmatvedi
Tu jau pirms pieteikuma zini, kā finansētājs redzēs Tavu uzņēmumu.
Ātrā pārbaude
Pārbaudi savus rādītājus
- Pašu kapitāls / bilances kopsumma: virs 10%? Virs 25%?
- Neto saistības / EBITDA: zem 5?
- DSCR pēc jaunā aizdevuma: vismaz 1,2?
- Nodokļu parādi: nav vai ir noslēgta vienošanās par nomaksu?
Biežāk uzdotie jautājumi
Kas ir EBITDA vienkāršiem vārdiem?
Tā ir uzņēmuma peļņa no pamatdarbības pirms procentu, nodokļu un nolietojuma atskaitīšanas. Tā parāda, cik naudas uzņēmums pelna ar savu darbību.
Ko darīt, ja pašu kapitāls ir negatīvs?
Negatīvs pašu kapitāls būtiski apgrūtina finansējuma saņemšanu. Risinājumi var būt peļņas atstāšana uzņēmumā, pamatkapitāla palielināšana vai īpašnieka aizdevuma kapitalizācija.
Vai Altum prasības ir mīkstākas nekā bankām?
Altum publicētie sliekšņi parasti ir zemāki nekā banku sagaidītie, jo Altum mērķis ir finansēt projektus, kuriem tirgū trūkst finansējuma. Tomēr arī tā vērtē atmaksas spēju.
Ko atcerēties
Finansētājs lēmumu lielā mērā pieņem pēc četriem rādītājiem: pašu kapitāla, saistībām pret EBITDA, DSCR un naudas plūsmas rezerves. Altum sliekšņi ir 10%, 5 un 1,2, bankas parasti prasa vairāk. Aprēķini tos pirms pieteikuma, novērtē arī ar jauno aizdevumu un sakārto datus, lai skaitļi atspoguļotu reālo uzņēmuma stāvokli.
Kā Biznesa Kods var palīdzēt
Biznesa Kods komanda aprēķina Tava uzņēmuma finanšu rādītājus tā, kā tos redzēs banka vai Altum, un parāda, ko var uzlabot pirms pieteikuma. Mēs modelējam finansējuma struktūru, sagatavojam prognozes un skaidrojumus, kas finansētājam pierāda atmaksas spēju, un pārstāvam Tevi sarunās. Uzzini vairāk par mūsu profesionālā atbalsta pakalpojumu vai izlasi, kas ir naudas plūsma un kāpēc tā ir svarīga.
Avoti
- Altum - Apgrozāmiem līdzekļiem un investīcijām (atjaunināts 21.09.2026), skatīts 08.10.2026
- Finanšu nozares asociācija - Kredītu likmes noteicošie faktori (2020), skatīts 08.10.2026
- LSM - Bankas grib aizdot, bet lielākā daļa uzņēmumu kredītiem nekvalificējas, skatīts 08.10.2026
Tava uzņēmuma izaugsme sākas ar pirmo sarunu!
Piesakieties konsultācijai, mēs izvērtēsim Tava uzņēmuma izdevīgāko finansējuma iespējas modeļus!
Populārākie raksti
Lasi to, ko citi uzņēmēji atzīst par visnoderīgāko
 Biznesa Kods pakalpojumi
Kā notiek sadarbība ar Biznesa Kods: no pirmās sarunas līdz naudai
Kā notiek sadarbība ar Biznesa Kods soli pa solim: bezmaksas izvērtējums, līgums, dokumenti, pārstāvība un termiņi.
 Biznesa Kods pakalpojumi
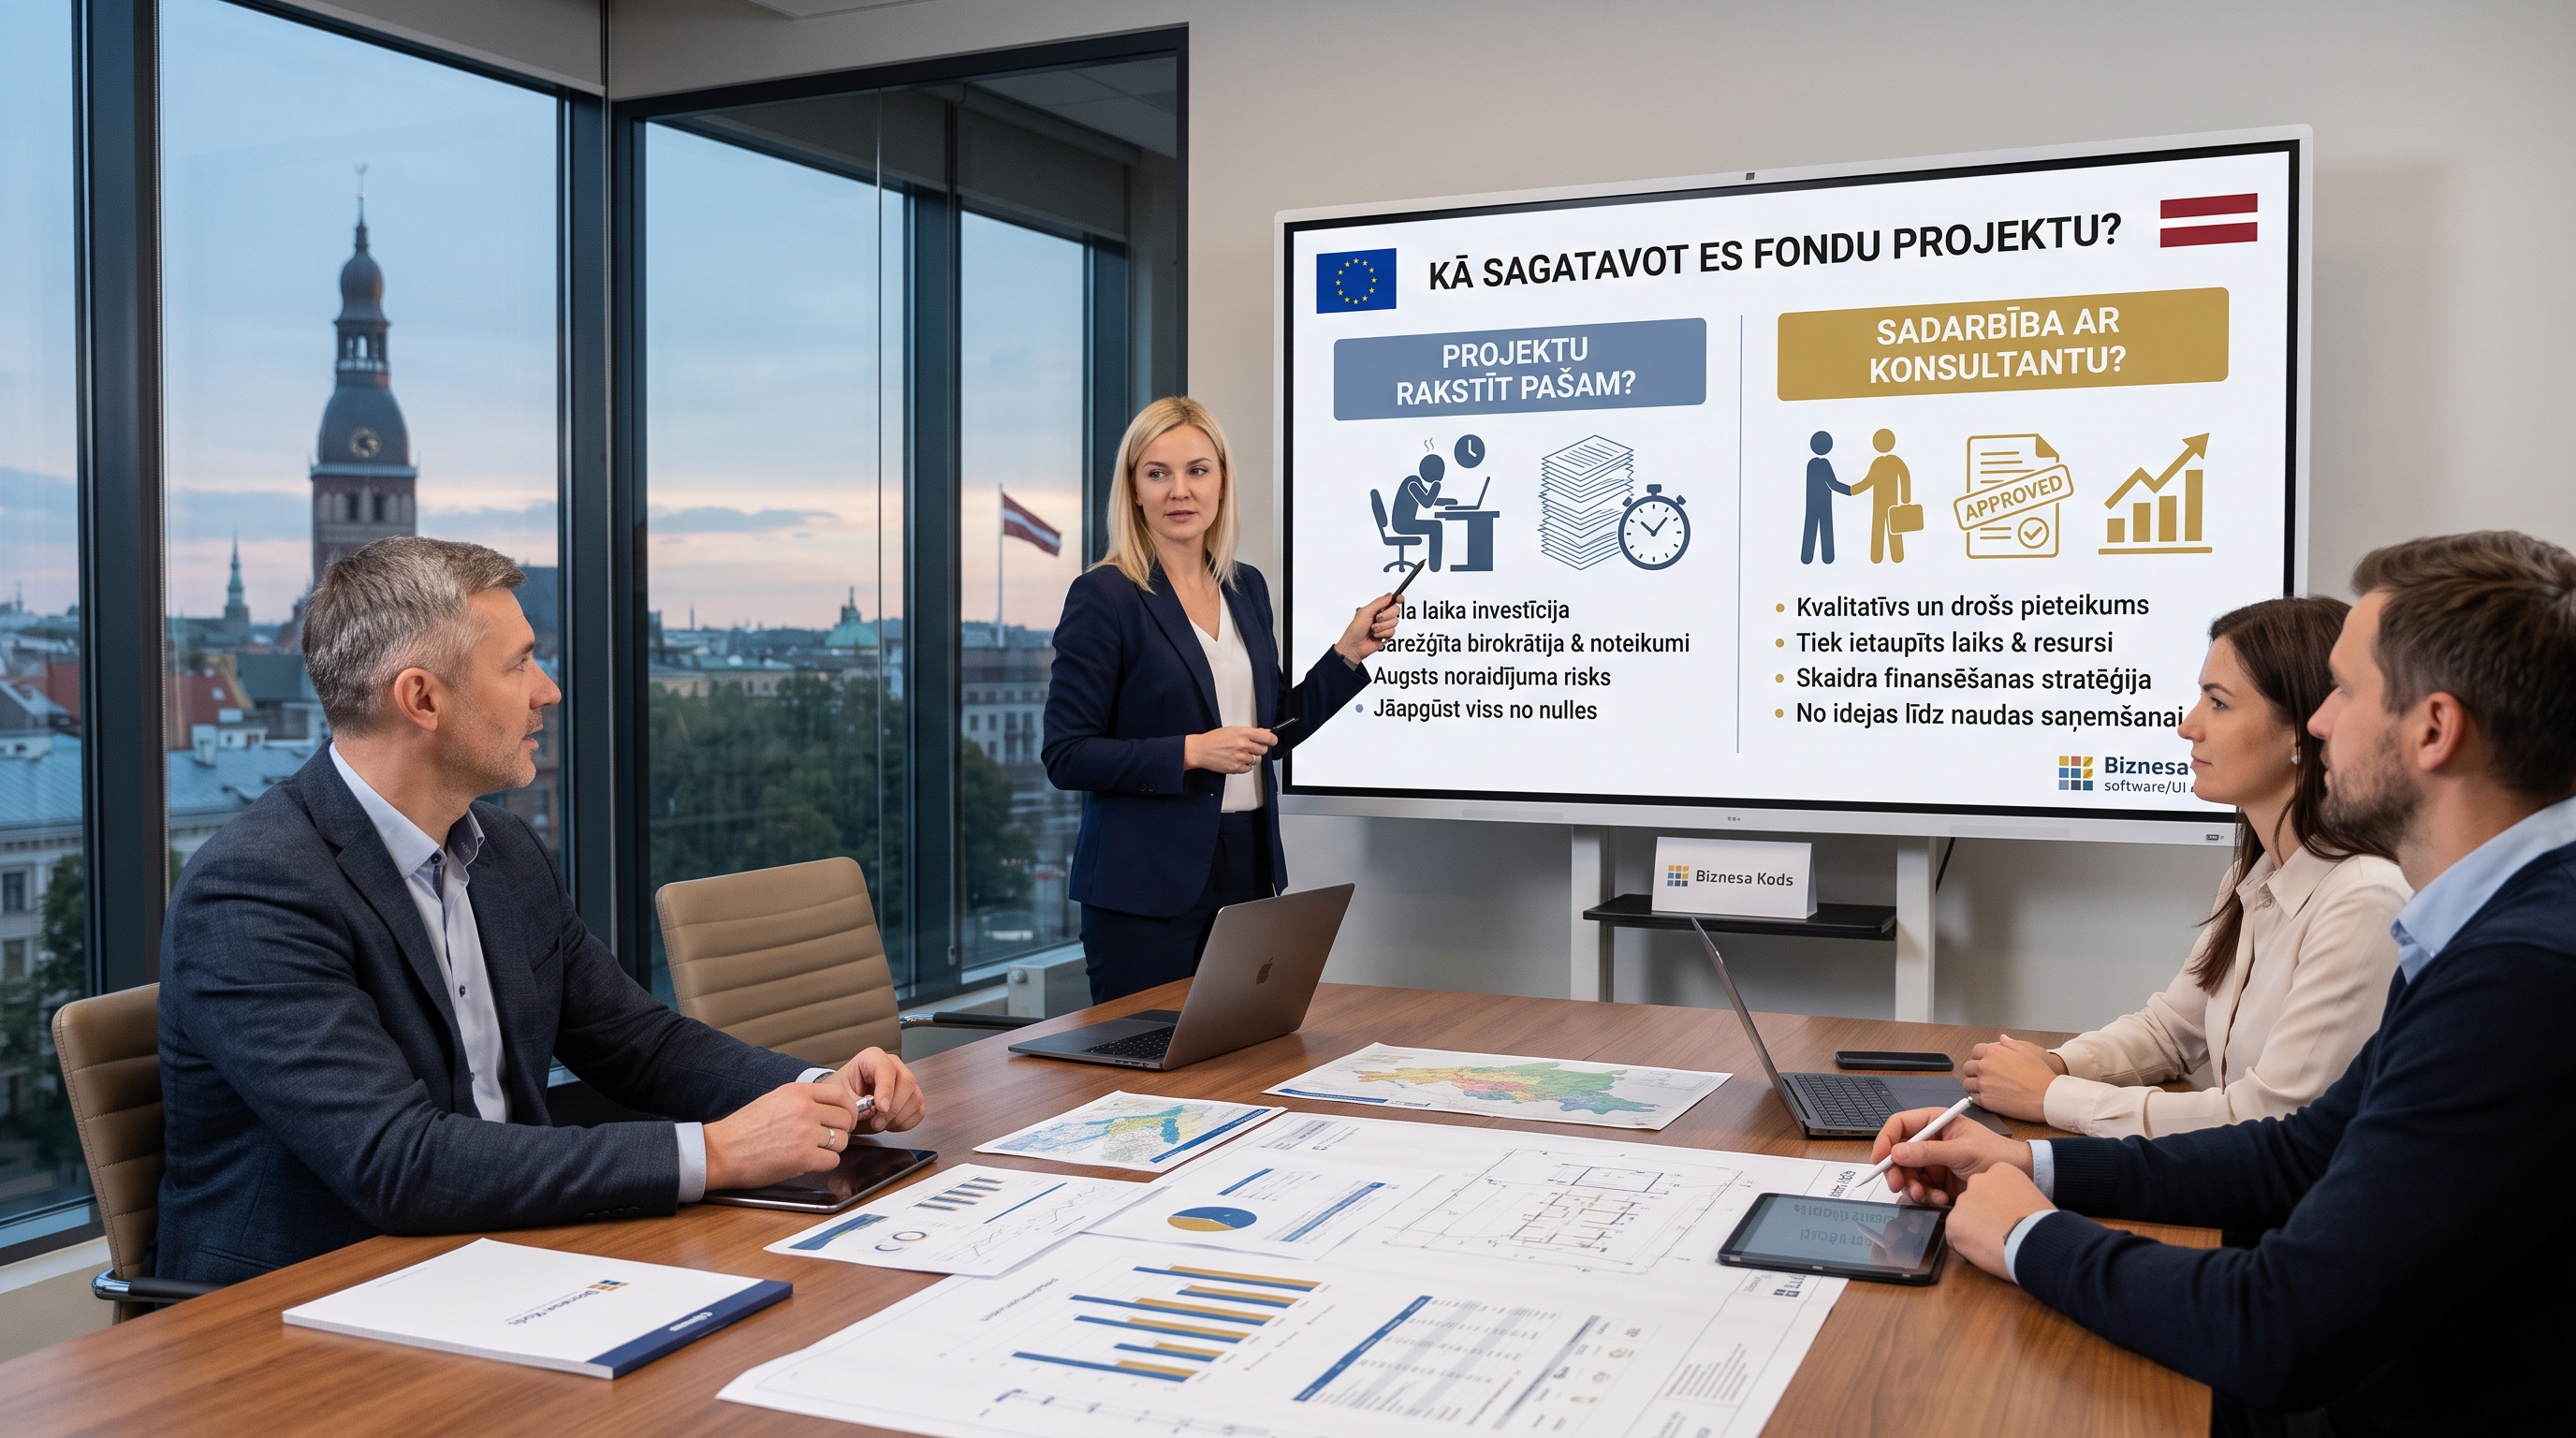
ES fondu projektu rakstīt pašam vai uzticēt konsultantam
Godīgs salīdzinājums: kad ES fondu projektu var rakstīt pats, kad izdevīgāk konsultants un kā izvēlēties pareizo konsultantu.
Biznesa koučings un līderība
Kā vadīt komandu pārmaiņu laikā un pārvarēt pretestību
Kāpēc darbinieki pretojas pārmaiņām un kā to pārvarēt. Kotera 8 soļu modelis maziem un vidējiem uzņēmumiem un praktiski…
Mūsu speciālisti palīdzēs Tava uzņēmuma attīstībā!
ES fondi un programmas
Atbalsts ES fondu, valsts atbalsta programmu un starptautisko investīciju piesaistei uzņēmējdarbības attīstības projektiem.
- ES tiešās programmas
- Valsts atbalsts
- Projektu sagatavošana
Banku finansējums un M&A
Individuālu risinājumu izstrāde banku finansējuma piesaistei, investoru uzrunāšanai un uzņēmumu pirkšanas vai pārdošanas darījumiem.
- Aizdevumu piesaiste
- M&A stratēģija
- Investoru uzrunāšana
Privātais kapitāls un Mezzanine
Finansējuma piesaiste no privātajiem investoriem un mezanīna fondiem straujai biznesa paplašināšanai.
- Privātais kapitāls
- Mezanīna finansējums
- Investīciju strukturēšana
Biznesa koučings
Stratēģiskais un psiholoģiskais atbalsts vadītājiem mērķu sasniegšanai, komandas pārmaiņu pretestības pārvarēšanai un līderībai.
- Stratēģiskā skaidrība
- Pārmaiņu vadība
- Līderu attīstība
Grāmatvedības pakalpojumi
Pilna cikla grāmatvedības uzturēšana, pirmdokumentu apstrāde, algu aprēķini un atskaites VID ar proaktīvu nodokļu plānošanu.
- Grāmatvedības sakārtošana
- Finanšu vadība
Juridiskie pakalpojumi
Profesionāls juridiskais atbalsts komerctiesībās, darījumu risku vadība, līgumu izstrāde un M&A darījumu nodrošināšana.
- Komerctiesības
- Līgumu izstrāde
- M&A darījumi